儲值系統是讓顧客先把一筆金額存進會員帳戶,之後到門市或線上消費時直接扣款的機制。從連鎖餐飲、百貨零售到課程與各類服務業,越來越多品牌把儲值當成 會員經營 的一環。以下從基本概念開始,整理儲值系統的 3 大好處、4 點運用與管理須知,以及規劃儲值方案時值得先想清楚的重點。
店家儲值系統是什麼:從實體儲值卡到會員電子儲值
儲值的概念最早普及於大眾運輸與電信,之後延伸到餐飲、零售與各類服務業。顧客先付款、之後分次使用,店家則提前確認了顧客接下來的消費去處。文中會用到三個詞:顧客存進去的金額稱為儲值金;記錄儲值金的實體卡片稱為儲值卡,通常與 會員卡 整併或整合在一起;負責儲值、扣款、退費與報表的整套機制,就是儲值系統。
現在多數品牌已經從實體儲值卡轉向會員電子儲值,把儲值金直接放進 會員 APP 或 LINE 會員系統 中,顧客出示會員條碼就能付款,不必擔心卡片遺失。品牌也能把每一筆儲值與消費記在同一位顧客名下,這是電子儲值和實體卡最大的差別。
儲值系統 3 大好處:提高回訪、帶動客單、看懂顧客
好處 1:提高回訪,綁定未來消費
顧客儲值後,帳戶裡的餘額會成為下次回來的理由。先付款也代表顧客已經做出選擇,比起單次消費更容易養成固定回訪的習慣,是提升 顧客黏著度 最直接的方式之一。
好處 2:降低付款門檻,帶動客單
用儲值金付款時,顧客不必每次拿出現金或信用卡,付款的心理負擔比較低。結帳時多加一項商品、升級一份服務,都變得更容易決定,單次消費金額自然有機會提高。
好處 3:累積會員數據,看懂顧客
每一筆儲值與消費都記在會員帳戶裡,品牌可以看到誰在儲值、多久回來一次、餘額通常花在哪些品項。這些資料能幫品牌找出 高價值顧客,也讓下一波會員活動更貼近顧客的需求。
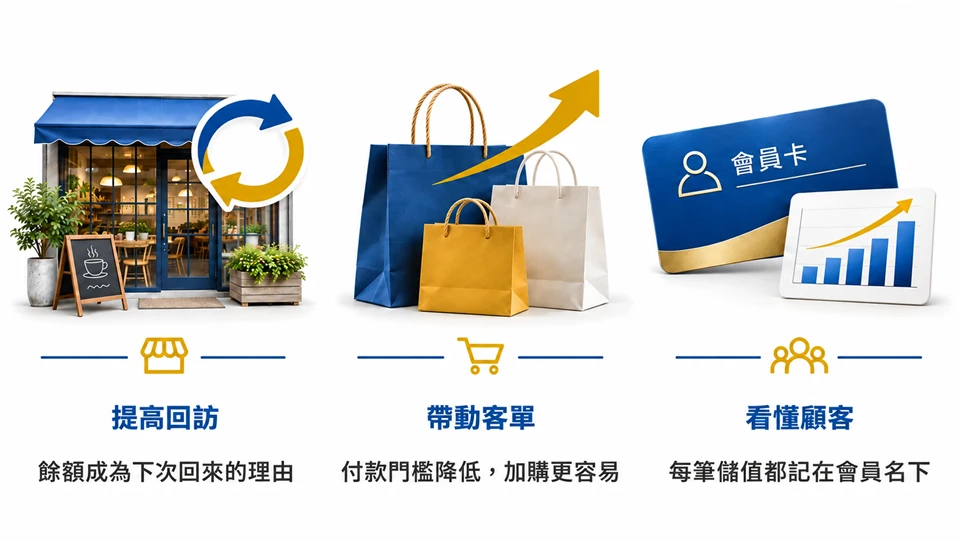
( 圖:透過儲值機制可增加顧客回流意願 )
儲值系統 4 點必知:運用與管理
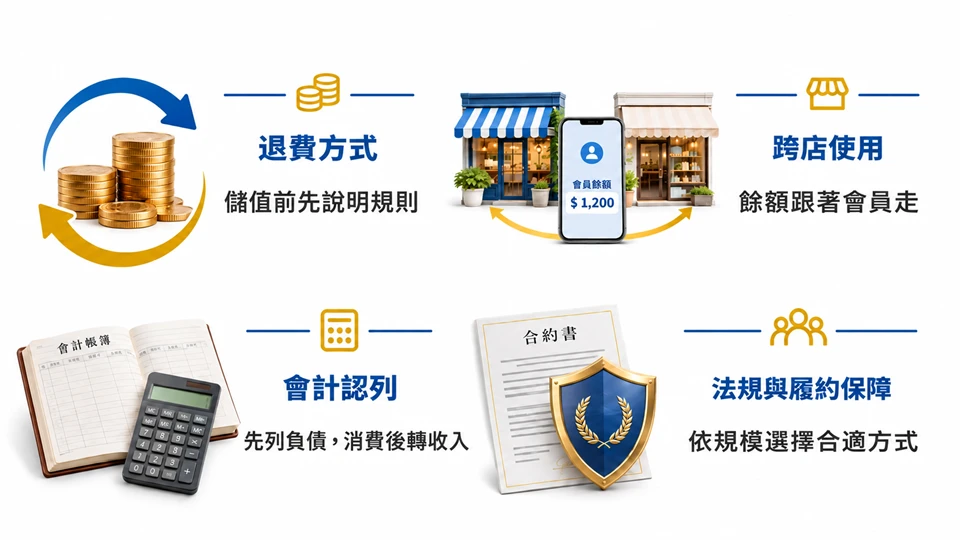
( 圖:規劃儲值機制時,必須注意這些項目 )
須知 1:退費方式
退費規則建議在顧客儲值前就說明清楚,包括可否退費、退回原付款方式或儲值金、是否收取手續費,以及贈送金額如何扣回。主管機關在商品 ( 服務 ) 禮券的宣導資料中,也建議業者避免「不得退款」、「不得找零」這類寫法。保留合理的退費管道,顧客會更放心儲值。
須知 2:儲值轉移與跨店使用
顧客在 A 店儲值、到 B 店消費,是連鎖品牌最常見的情境。導入前建議先確認三件事:餘額是否全品牌通用、直營與加盟門市能否互通,以及跨店消費後營收要怎麼在分店之間拆帳。
同樣的原則也適用於 OMO 通路。顧客在門市儲值,也會希望在官網、APP 或外送訂單使用餘額。讓儲值帳戶跟著會員走,而不是跟著門市或通路走,每個通路都能成為消費入口。
須知 3:儲值金管理與會計認列
儲值金入帳時,品牌還沒有提供商品或服務,所以這筆錢還不是營收。依 國際財務報導準則第 15 號 ( IFRS 15 ),收到儲值金時要先認列為合約負債,等顧客實際消費後,才從負債轉列為收入。台灣的上市櫃與公開發行公司都採用 IFRS。
贈送金額也有記帳規則。以儲值 3,000 元贈送 300 元為例,顧客拿到 3,300 元額度,品牌實收 3,000 元;贈送的 300 元不另外產生收入,而是讓實收金額分攤到全部額度,顧客每用掉 1,100 元額度,品牌認列 1,000 元收入。長期沒被使用的餘額 ( breakage ),若能依過去資料合理預估,就依顧客使用進度按比例認列為收入;無法預估時,則等到顧客幾乎不可能再使用時才認列。
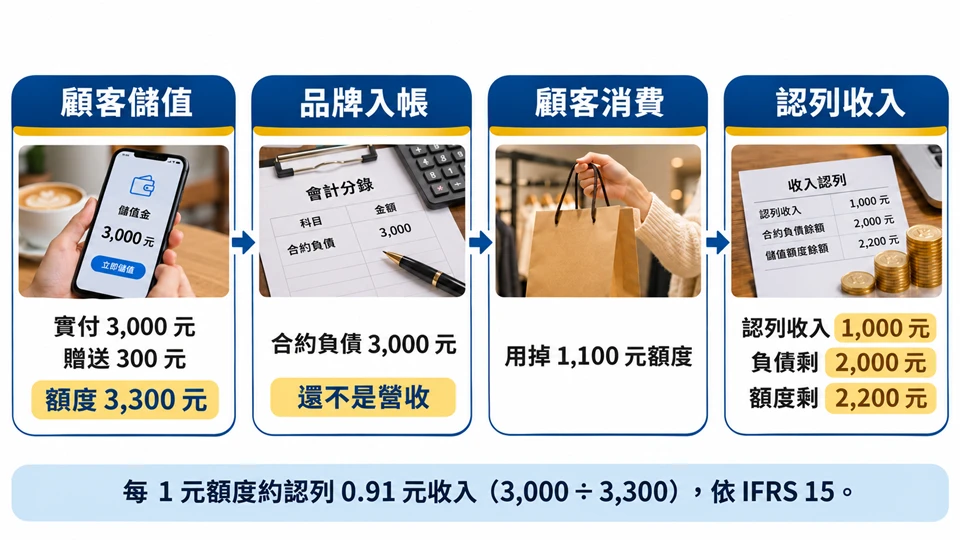
( 圖:儲值金認列案例 )
因此建議系統分開記錄實收與贈送金額,並每月追蹤三個數字:新增儲值金額、儲值金消耗金額,以及未使用餘額。消耗速度變慢時,也正是推出 喚醒 活動的好時機。
須知 4:儲值金法規、儲值金信託與店家儲值法規
店家推出儲值方案時,常會問到要不要辦理履約保障。目前「商品 ( 服務 ) 禮券定型化契約應記載及不得記載事項」自 2021 年 1 月 1 日起生效,規範發行禮券時要載明的資訊,包括發行人、面額、使用方式、客服管道,以及履約保障機制。
履約保障有五種方式可以選擇:金融機構履約保證、信託專戶、價金保管、同業互保,以及其他經主管機關許可的機制。大家常聽到的「儲值金信託」,就是把預收款項放進銀行信託專戶、專款專用,撥用方式依品牌與銀行簽訂的信託契約辦理。每個品牌的規模與營運模式不同,適合的做法也不一樣。儲值規模較大的連鎖品牌,通常會和合作銀行一起規劃信託或履約保證;主管機關近年也陸續納入價金保管、同業互保等更有彈性的選項,讓不同規模的業者都能找到可行的方式。對多數店家來說,最好入手的第一步,是把方案內容與使用規則清楚寫進會員條款,並用系統完整記錄每一筆儲值與消耗。
規劃儲值方案的 3 個重點
依產業選擇儲值形式
儲值不只有「存一筆錢」一種形式。餐飲品牌常用寄杯或 整買零取,讓顧客一次買多份、分次到店領取;零售與百貨品牌多採金額儲值,搭配會員等級或專屬折扣;課程與服務業則習慣用預付堂數或次數票券,讓顧客安心完成整套服務。先選對形式,再設計回饋。
用小規模測試決定回饋比例
儲值回饋是最常見的誘因,例如:儲值 3,000 元贈送 300 元。回饋比例沒有標準答案,建議從平均客單與回訪週期回推,先用小規模活動測試不同比例,再比較儲值顧客之後 90 天的回訪次數與客單,決定正式方案。
和點數、會員等級一起設計
把儲值金額連到會員等級、點數 倍率或生日禮,顧客會把儲值看成升等的一部分。設計時先決定儲值回饋與點數回饋要不要同時給,避免同一筆消費拿到兩次優惠。
儲值系統常見問題
儲值系統是什麼?
儲值系統是讓顧客預先把金額存進會員帳戶、消費時直接扣款的機制,廣泛用於餐飲、零售與各類服務業。
儲值金和儲值卡有什麼不同?
儲值金是顧客存進去的金額,儲值卡則是記錄這筆金額的實體卡片。現在多數品牌改用會員電子儲值,把儲值金記在 APP 或 LINE 會員帳戶裡。
儲值金可以退費嗎?
建議保留合理的退費管道,並在顧客儲值前說明退費方式、手續費與贈送金額的處理。
推出儲值方案需要履約保障嗎?
發行商品 ( 服務 ) 禮券時,規範要求載明履約保障,可以從履約保證、信託專戶、價金保管、同業互保等方式中選擇。品牌可以先把方案規則寫清楚,再依儲值規模規劃合適的做法。
儲值金在財報上要怎麼記?
依 IFRS 15,收到儲值金時先認列為合約負債,顧客實際消費後才轉列為收入;贈送金額與實收金額一起分攤認列。
威許移動:讓儲值成為會員經營的一部分
威許移動長期協助品牌建立 APP 與 LINE 會員經營,會員儲值支援跨店儲值、分店自動拆帳與儲值金報表,各門市的儲值與消耗金額一目了然。搭配 OmniGO 虛實整合銷售平台,品牌可以規劃預購寄杯、儲值回饋與整買零取,並用 品牌錢包 讓顧客在門市掃碼付款與累點。再透過 MMRM 會員經營平台 把點數、等級與優惠券串在一起,讓每一筆儲值都累積在同一個會員帳戶裡。
如果你經營的是單店或中小型店家,也可以參考實體店家適用的 生活歐巴,或專為美業設計的 美業歐巴。
想為品牌規劃合適的儲值方案?
從儲值形式、回饋比例到跨店拆帳與儲值金報表,威許移動 的顧問團隊可以依你的產業與門市規模,一起規劃最適合的會員儲值方案。歡迎立刻留下聯繫資料,我們將有專人盡快與您聯繫。